تواجه المصانع، خصوصًا الصغيرة والمتوسطة، تحديًا لا يقل أهمية عن زيادة المبيعات: معرفة التكلفة الحقيقية للوحدة التي تخرج من خط الإنتاج. فقد يبدو المنتج مربحًا على الورق، ثم تظهر بنهاية الشهر مصروفات صيانة وطاقة ومرتجعات ومخزون راكد تلتهم جزءًا كبيرًا من العائد. ولهذا يبدأ تحسين الربحية من نظام واضح لحساب تكلفة الإنتاج، وليس من رفع السعر بصورة عشوائية. عندما يعرف صاحب المصنع مقدار ما ينفقه على المواد والعمالة والتشغيل والتوزيع، يصبح قادرًا على التفاوض مع الموردين وتحديد سياسة الخصومات واتخاذ قرارات توسع أكثر أمانًا.
ما المقصود بتكلفة الإنتاج الفعلية؟
تكلفة الإنتاج هي مجموع الموارد التي يستهلكها المصنع لتحويل الخامات إلى منتجات تامة الصنع خلال فترة محددة. وتشمل عادة المواد المباشرة مثل الحديد أو القماش أو البلاستيك، والأجور المباشرة للعاملين على خطوط التصنيع، ثم المصاريف الصناعية غير المباشرة كالكهرباء والصيانة والإشراف والإهلاك. ولا يكفي جمع فواتير شراء الخامات ثم قسمة الناتج على عدد الوحدات؛ لأن ذلك يتجاهل فروق المخزون والتالف والتوقفات واستهلاك الأصول. كذلك ينبغي الفصل بين تكلفة التصنيع وتكاليف التسويق والتمويل والإدارة عند تحليل الربحية، حتى لا تختلط مؤشرات الأداء على المدير.
ابدأ بخريطة دقيقة لمراحل التصنيع
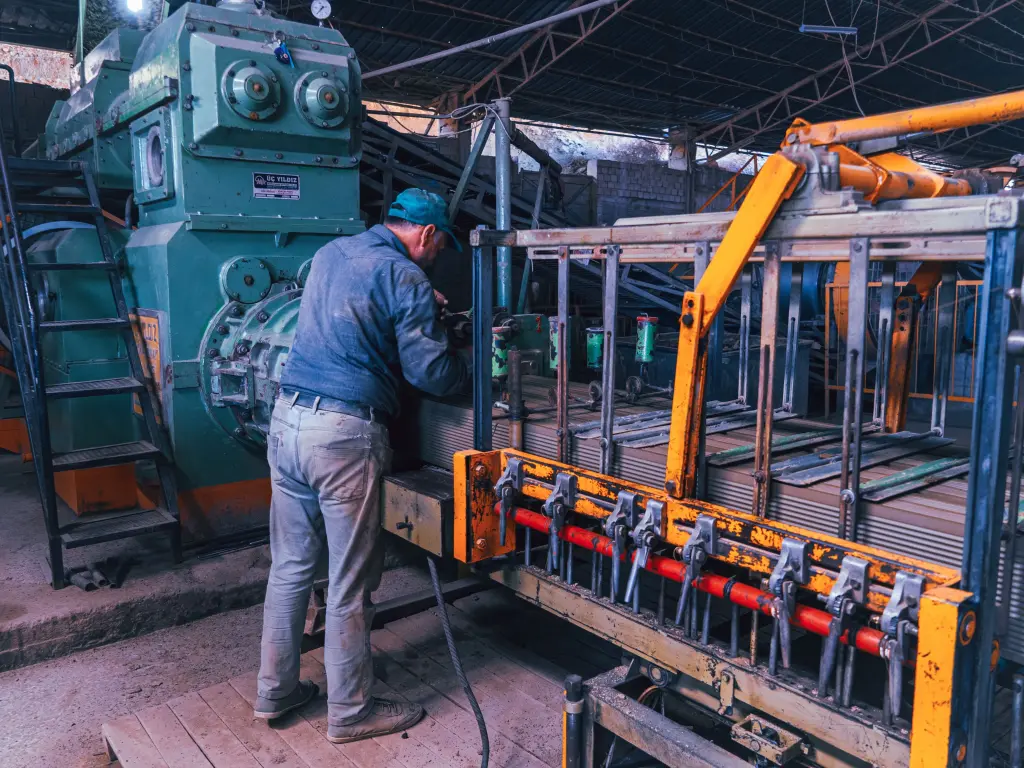
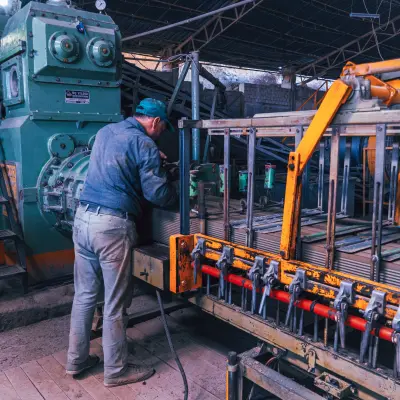
قبل فتح جداول الحسابات، ارسم رحلة المنتج من استلام الخامات حتى التعبئة النهائية. حدد كل مرحلة والآلة المسؤولة عنها، ووقت التشغيل المعتاد، وعدد العاملين، والخامات التي تدخل والفاقد الذي يخرج. قد يستهلك قسم القص موادًا أكثر مما يظهر في أمر التشغيل، بينما تؤدي إعادة التصنيع في قسم التجميع إلى ساعات عمل إضافية. تساعد خريطة العمليات على كشف هذه الفروق بدل توزيعها عشوائيًا على جميع المنتجات. ومن الأفضل تعيين مسؤول لتسجيل الكميات في نقاط انتقال المنتج بين المراحل، لأن البيانات الناقصة تتحول سريعًا إلى قرارات تسعير خاطئة.
المواد الخام ليست سعر الشراء فقط
عند حساب تكلفة الخامة يجب النظر إلى سعرها بعد النقل والتحميل والتخزين والفحص، وما قد يرتبط بها من رسوم فعلية وفق ظروف التوريد. فالخامة الأرخص قد تكون مرتفعة الهالك أو تحتاج إلى تشغيل أطول، فتتحول إلى الخيار الأعلى تكلفة بعد الإنتاج. ويفيد تتبع استهلاك كل أمر تشغيل بدل الاعتماد على متوسط عام لا يميز المنتجات. ويمكن مقارنة الكمية القياسية اللازمة لإنتاج ألف وحدة بالكمية التي سُحبت فعليًا من المخزن، ثم تفسير الفارق: هل هو تلف أو عيوب خامة أم إعداد غير دقيق للماكينة أم تغيير في مواصفات الطلب؟
كيف توزع الأجور والطاقة والصيانة؟
بعض العمالة مرتبطة مباشرة بمنتج محدد، بينما يخدم فني الصيانة أو فريق الجودة عدة خطوط في الوقت نفسه. لذا يحتاج المصنع إلى أساس منطقي لتوزيع المصاريف المشتركة، مثل ساعات تشغيل الآلات أو ساعات العمل المباشر أو حجم النشاط. لا يوجد مفتاح واحد مناسب لكل المصانع؛ فمصنع كثيف الآلات قد تكون ساعات التشغيل أدق من عدد العمال، والعكس في ورشة تعتمد على الجهد اليدوي. الأهم هو توثيق قاعدة التوزيع ومراجعتها بانتظام، لأن تحميل منتج بمصاريف لا تخصه قد يدفع الإدارة إلى إيقاف سلعة مربحة والتمسك بأخرى ضعيفة العائد.
مثال مبسط على حساب تكلفة الوحدة
لنفترض أن خطًا أنتج عشرة آلاف وحدة صالحة للبيع خلال شهر، وأن المواد المستخدمة بلغت 300 ألف جنيه، والأجور المباشرة 100 ألف جنيه، والمصاريف الصناعية الموزعة 150 ألف جنيه. تصبح تكلفة التصنيع الإجمالية 550 ألف جنيه، أي 55 جنيهًا للوحدة قبل احتساب بنود البيع والإدارة والتمويل والضرائب بحسب طبيعة النشاط. هذا مثال توضيحي وليس سعرًا فعليًا لأي مصنع. وإذا كان جزء من الإنتاج تحت التشغيل أو بقيت خامات غير مستهلكة، فلا بد من تسوية المخزون أولًا؛ وإلا فإن المتوسط الناتج سيكون مضللًا. ومن المفيد إعداد حساب منفصل لكل طراز أو مقاس تختلف مواصفاته بصورة واضحة.
الهدر ثلاثة أنواع يجب عدم الخلط بينها
النوع الأول هدر مادي يتمثل في بقايا الخامات والتالف والمنتجات المرفوضة. والثاني هدر زمني يظهر في توقف الماكينات وانتظار الخامات وتبديل القوالب بشكل متكرر. أما الثالث فهو هدر إداري ناتج عن أوامر إنتاج غير متوازنة أو شراء كميات لا يتناسب توقيتها مع الطلب. لكل نوع علاج مختلف: تحسين ضبط الآلات، وإعادة تخطيط الصيانة، وتنسيق المبيعات مع المشتريات. قياس إجمالي الهدر في نهاية الشهر مفيد، لكنه غير كافٍ؛ والأفضل تسجيل السبب والموقع والمسؤولية التشغيلية، حتى يتحول الرقم من مشكلة غامضة إلى إجراء تصحيحي واضح.
لا تخفض التكلفة على حساب الجودة
قد يبدو تقليل سماكة خامة أو الاستغناء عن اختبار جودة وسيلة سريعة لزيادة الهامش، لكن النتيجة قد تكون ارتفاع المرتجعات وفقدان ثقة العملاء وتكاليف ضمان أكبر. المنهج الأفضل هو حساب التكلفة الكلية للعيب، بما فيها إعادة العمل والشحن وخدمة ما بعد البيع والسمعة التجارية. أحيانًا يكون المورد الأعلى سعرًا أكثر اقتصادًا لأنه يقدم خامة مستقرة تقلل توقف الخط. وعلى الإدارة أن تتابع تكلفة الوحدة إلى جانب نسبة العيوب والتسليم في الميعاد ورضا العميل؛ فالمؤشرات مجتمعة تعطي صورة أدق من التركيز على بند واحد في دفتر المصروفات.
مؤشرات أسبوعية تكشف الانحراف مبكرًا
يمكن لمدير المصنع إنشاء لوحة مختصرة تتضمن تكلفة الخامات لكل وحدة، وساعات العمل لكل أمر تشغيل، ونسبة الهالك، وتوقفات الماكينات، وتكلفة الطاقة لكل ساعة تشغيل، والفرق بين التكلفة المخططة والفعلية. تسمح المقارنة الأسبوعية باكتشاف المشكلة قبل إغلاق الشهر، خصوصًا عندما ترتفع أسعار المدخلات أو تتغير مواصفات العملاء. ولا يحتاج المشروع الصغير بالضرورة إلى نظام مكلف؛ فقد يبدأ بجدول محكم الإدخال وإجراءات جرد منضبطة ثم ينتقل تدريجيًا إلى برنامج لإدارة الموارد. جودة التسجيل أهم من تعقيد البرنامج المستخدم.
دور إدارة المخزون في حماية السيولة
المخزون المرتفع يستهلك أموالًا كان يمكن توجيهها إلى شراء معدات أو سداد التزامات، لكنه في المقابل يوفر حماية من توقف التوريد. التوازن يبدأ بتصنيف الخامات حسب قيمتها وسرعة استهلاكها ومدى صعوبة توفيرها، ثم وضع حد لإعادة الطلب ومخزون أمان مناسب. ينبغي كذلك التمييز بين الراكد وبطيء الحركة، ومراجعة العمر التخزيني والظروف المطلوبة لكل خامة. وعندما تُشترى كميات ضخمة للحصول على خصم، يجب مقارنة مقدار الخصم بتكلفة التخزين والتمويل واحتمال التلف، لا الاكتفاء بالوفورات الظاهرة في فاتورة المورد.
ماذا تفعل عند ارتفاع أسعار المدخلات؟
الأولوية ليست رفع سعر البيع فورًا، بل اختبار مجموعة من البدائل: تعديل خطة الإنتاج لتقليل التوقفات، والتفاوض على فترات توريد أطول، وتحسين نسب استغلال الخامات، وإعادة تصميم بعض المكونات دون المساس بالمواصفات المتفق عليها. بعد ذلك تحسب الإدارة الهامش لكل منتج وعميل وقناة بيع، وتحدد ما إذا كانت زيادة السعر ضرورية وما مقدارها. ومن المهم أن تكون العقود الجديدة أكثر وضوحًا بشأن تغير أسعار الخامات أو العملة، مع تجنب وعود سعرية طويلة لا تتحملها القدرة المالية للمصنع في ظل تقلب السوق.
خطة عملية خلال أول ثلاثين يومًا
في الأسبوع الأول تجمع الإدارة بيانات ثلاث دفعات إنتاج حديثة وتطابق أوامر التشغيل مع سجلات المخازن. وفي الأسبوع الثاني تُراجع قواعد توزيع العمالة والطاقة والصيانة وتحدد المنتجات الأكثر انحرافًا عن التكلفة المخططة. ويُخصص الأسبوع الثالث لمعالجة أكبر مصدرين للهدر مع قياس نتيجة كل إجراء، ثم يبدأ الأسبوع الرابع بوضع تقرير تكلفة ثابت ودورة مراجعة دورية. نجاح الخطة لا يعني القضاء على كل فاقد؛ بل يعني القدرة على قياسه ومعرفة سبب حدوثه واتخاذ قرار مبني على أثر مالي حقيقي، لا على الانطباعات وحدها.
الخلاصة
حساب تكلفة الإنتاج في المصانع عملية إدارية مستمرة تربط المشتريات والتشغيل والمخازن والمبيعات، وليست مهمة محاسبية تحدث عند إعداد القوائم فقط. المصنع الذي يقيس استهلاكه الفعلي ويُظهر العيوب والتوقفات يستطيع الدفاع عن هامشه بصورة أفضل والتوسع دون مفاجآت كبيرة. والقاعدة الأساسية أن القرار الجيد يبدأ برقم موثوق، ثم تفسير واضح للرقم، ثم تجربة تحسين قابلة للقياس قبل تعميمها على بقية خطوط الإنتاج.