أنهت مؤشرات وول ستريت تعاملات الاثنين 12 أكتوبر 2026 على تباين، في جلسة اتسمت بالحذر مع بداية أسبوع يحمل مجموعة من اختبارات السوق المهمة، تتقدمها نتائج أعمال البنوك الأمريكية وبيانات التضخم. وبينما تمكن مؤشر داو جونز من الصعود بدعم بعض الأسهم القيادية، تعرض ناسداك لضغوط من شركات التكنولوجيا والرقائق الإلكترونية، وظل مؤشر S&P 500 قريبًا من مستويات الجلسة السابقة.
وجاءت التحركات وسط ارتفاع ملحوظ في أسعار النفط، أعاد المخاطر الجيوسياسية إلى مقدمة حسابات المستثمرين. فالسوق لا يراقب نتائج الشركات فقط، بل يحاول أيضًا تقدير ما إذا كانت زيادة تكلفة الطاقة ستؤثر في التضخم وأرباح المؤسسات وفي توقعات السياسة النقدية الأمريكية خلال الفترة المقبلة.
وتكشف الجلسة عن حالة من التباين داخل الأسهم الأمريكية؛ إذ استفادت بعض الشركات من أخبار إيجابية تخص تقييمات المحللين، بينما واجهت شركات أخرى عمليات بيع مرتبطة بتغير المنافسة والتوقعات القطاعية. ولهذا لم تتحرك المؤشرات الكبرى في اتجاه واحد رغم بقاء شهية المستثمرين للمخاطرة حاضرة في قطاعات من السوق.
إغلاق مؤشرات وول ستريت: داو جونز يرتفع وناسداك يتراجع
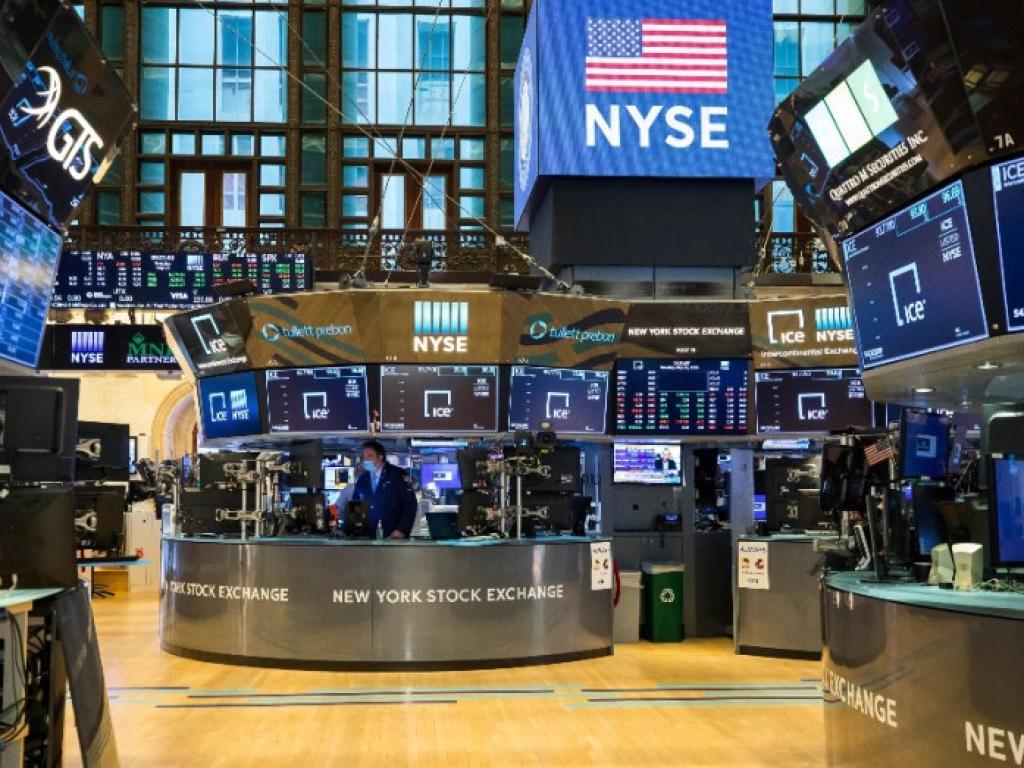
بحسب الأرقام النهائية التي نشرتها وكالة أسوشيتد برس، هبط مؤشر S&P 500 بنسبة تقارب 0.1%، فاقدًا 4.30 نقاط ليغلق عند 7,807.24 نقطة. وفي الاتجاه المقابل، ارتفع داو جونز الصناعي بمقدار 195.60 نقطة، تعادل نحو 0.4%، ليصل إلى 51,850.55 نقطة.
أما مؤشر ناسداك المجمع، الذي يضم وزنًا كبيرًا لشركات التكنولوجيا، فتراجع بنحو 0.4%، خاسرًا 120.27 نقطة إلى 27,245.90 نقطة. وانخفض كذلك مؤشر راسل 2000 لأسهم الشركات الصغيرة بنحو 0.4%. وتُظهر هذه النتائج أن الضغوط لم تكن مقتصرة على سهم واحد، لكنها كانت أوضح في القطاعات الحساسة لتوقعات النمو والفائدة.
وتختلف هذه الأرقام عن القراءات المتداولة أثناء الجلسة، حين كان داو جونز مرتفعًا بأكثر من 200 نقطة وناسداك منخفضًا بنحو 0.3%. لذلك فإن اعتماد أرقام الإغلاق يمنح القارئ صورة أدق عن حصيلة تداولات الاثنين، بدل الاكتفاء بلقطة مؤقتة من حركة الأسعار.
أسهم الرقائق تضغط على ناسداك بسبب المنافسة الصينية
ساهم تراجع أسهم مايكرون تكنولوجي في الضغط على معنويات المستثمرين داخل قطاع أشباه الموصلات، بعدما زادت المخاوف المتعلقة بالمنافسة من شركة CXMT الصينية في مجال رقائق الذاكرة. وشهد السهم انخفاضًا ملحوظًا خلال التداولات مع إعادة تقييم المستثمرين لمدى قدرة الشركات القائمة على الحفاظ على هوامش أرباحها في سوق سريعة التغير.
ولا يرتبط القلق هنا بانخفاض سعر سهم بعينه فحسب؛ فالتطورات التقنية لدى المنافسين يمكن أن تنعكس على التسعير وحصص السوق وتوقعات الإنفاق الرأسمالي للشركات. وعندما تظهر مؤشرات على تقدم منافس جديد، يتجه المستثمرون إلى مراجعة تقديراتهم للأرباح المستقبلية حتى قبل ظهور تأثير مالي مباشر في القوائم الفصلية.
وتزداد حساسية شركات الرقائق لهذه الأخبار بسبب ارتباط تقييماتها بتوقعات الطلب على مراكز البيانات والذكاء الاصطناعي والأجهزة الإلكترونية. ومع أن الطلب طويل الأجل على قدرات الحوسبة قد يظل قويًا، فإن اشتداد المنافسة داخل سوق شرائح الذاكرة قد يغير كيفية توزيع العوائد بين الشركات.
سيلزفورس تدعم داو جونز بعد ترقية من بنك أوف أمريكا
في المقابل، شكل أداء سهم سيلزفورس عامل دعم مهمًا لمؤشر داو جونز، عقب قيام بنك أوف أمريكا برفع توصيته للسهم بدرجتين إلى الشراء، وفق تقارير السوق. وقد أعاد هذا التحرك تسليط الضوء على توقعات نمو الشركة في قطاع البرمجيات الموجهة للمؤسسات واستخدامات الذكاء الاصطناعي.
ويختلف أثر السهم على داو جونز عن تأثيره على المؤشرات الأخرى، لأن مؤشر داو يعتمد على أسعار أسهم شركاته المكونة، بينما يعتمد S&P 500 بدرجة أساسية على القيمة السوقية. ومن ثم يمكن لتحرك سهم قيادي مرتفع السعر أن يترك بصمة واضحة على داو حتى لو كانت بقية الأسهم تتحرك بصورة متباينة.
ويعكس التباين بين سيلزفورس ومايكرون حقيقة أساسية في السوق الأمريكية: الحديث عن قطاع التكنولوجيا بوصفه كتلة واحدة قد يكون مضللًا أحيانًا، إذ تتباين آفاق شركات البرمجيات والرقائق والبنية التحتية الرقمية تبعًا لظروف كل نشاط.
أسعار النفط تتجاوز 106 دولارات لخام برنت
على صعيد الطاقة، ارتفعت عقود خام برنت بنسبة 1.8% لتستقر عند 106.65 دولار للبرميل، فيما صعد خام غرب تكساس الوسيط الأمريكي بنحو دولارين تقريبًا إلى 93.74 دولار للبرميل، وفق البيانات التي أوردتها رويترز. وجاء الصعود مع تجدد القلق بشأن الإمدادات وتداعيات الهجمات في الشرق الأوسط.
ويمتد تأثير ارتفاع النفط إلى ما هو أبعد من أسهم شركات الطاقة؛ إذ يمكن أن يزيد تكاليف النقل والإنتاج ويضغط على ميزانيات الأسر، بينما تستفيد منه بعض الشركات المنتجة للنفط. ولذلك فإن ارتفاع أسعار الخام بصورة سريعة قد يمنح قطاعًا معينًا دعمًا، لكنه في الوقت نفسه يثير حذر بقية السوق من عودة ضغوط الأسعار.
كما يراقب المتعاملون فارق الأسعار بين خام برنت والخام الأمريكي، لأنه يعكس، إلى جانب عوامل أخرى، اختلافات العرض والطلب والخدمات اللوجستية والمخاطر المرتبطة بمناطق الإنتاج والتصدير. ولا يمكن تفسير تغير أسعار النفط اعتمادًا على خبر سياسي واحد بمعزل عن هذه العوامل.
توترات الشرق الأوسط وحديث هدنة الطاقة بين روسيا وأوكرانيا
تصاعدت المخاوف في سوق الطاقة بعد تقارير عن هجمات استهدفت السعودية ومواقع حيوية في المنطقة، بما عزز القلق على سلامة الإمدادات ومسارات الشحن. ونقلت رويترز أن الهجمات على مطار الرياض ساهمت في تغليب مخاطر تعطل الإنتاج والتصدير على الآمال المرتبطة بإضافة كميات جديدة إلى الأسواق.
وفي الوقت نفسه، أعلن الرئيس الأمريكي دونالد ترامب تفاهمًا يتعلق بوقف استهداف منشآت الطاقة بين روسيا وأوكرانيا، وتحدث عن ترتيبات لزيادة صادرات الديزل الروسية. غير أن هذه التطورات لم تبدد الشكوك؛ إذ قال الرئيس الأوكراني فولوديمير زيلينسكي إن هجمات روسية جديدة طالت منشآت طاقة، وهو ما يبرز الفجوة بين الإعلان السياسي والتطورات على الأرض.
بالنسبة إلى المستثمرين، المسألة الحاسمة ليست صياغة التصريحات وحدها، بل مدى انعكاسها الفعلي على تدفقات النفط والمنتجات المكررة وتكاليف التأمين والشحن. فحتى لو تراجعت حدة التوترات لفترة قصيرة، قد تحتاج شبكات الإمداد المتضررة إلى وقت أطول لاستعادة طاقتها المعتادة.
لماذا تؤثر زيادة النفط في الأسهم الأمريكية؟
ينظر المستثمرون إلى أسعار النفط بوصفها عنصرًا مهمًا في معادلة التضخم. فعندما ترتفع الطاقة، قد ترتفع معها تكاليف نقل السلع وتشغيل المصانع والخدمات، لكن حجم انتقال هذه الزيادة إلى المستهلك يعتمد على المنافسة والطلب وقدرة الشركات على امتصاص جزء من التكاليف.
وإذا استمر ارتفاع الطاقة، فقد تتراجع قدرة بعض الشركات على حماية هوامش الربح، خصوصًا الشركات التي تستهلك وقودًا بكميات كبيرة أو تواجه صعوبة في زيادة الأسعار. وفي المقابل، قد تستفيد شركات استخراج النفط وبعض الأنشطة المرتبطة بها من تحسن الإيرادات.
ويصبح الأمر أكثر حساسية عندما تتزامن موجة ارتفاع النفط مع صدور بيانات تضخم جديدة، لأن الأسواق قد تعيد تسعير توقعاتها بشأن أسعار الفائدة. وهنا يمكن لارتفاع سلعة واحدة أن يؤثر بصورة غير مباشرة في تقييمات الأسهم والسندات والعملات.
نتائج البنوك الأمريكية اختبار مبكر لقوة الاقتصاد
تتجه الأنظار خلال الأسبوع إلى نتائج أعمال كبرى البنوك الأمريكية، ومن بينها جيه بي مورجان تشيس وسيتي جروب وويلز فارجو. وتكتسب هذه النتائج أهمية خاصة لأن البنوك تقدم مؤشرات عملية على صحة الائتمان والإنفاق والطلب على التمويل، لا على أدائها المالي وحده.
وسيراقب المستثمرون نمو القروض وتكلفة الودائع والمخصصات المكونة لمواجهة تعثر العملاء، إلى جانب إيرادات الخدمات المصرفية والاستثمارية. فإذا جاءت النتائج قوية مع إشارات مطمئنة بشأن جودة القروض، فقد تعزز الثقة في قدرة الاقتصاد الأمريكي على تحمل ظروف التمويل الحالية.
لكن القراءة الدقيقة لا تقف عند صافي الربح المعلن؛ فقد يسجل بنك أرباحًا مرتفعة نتيجة عامل استثنائي، بينما تشير توقعات الإدارة للربع التالي إلى ظروف أصعب. ولهذا تمنح تصريحات المسؤولين بشأن الطلب والمخاطر والتكلفة صورة لا تقل أهمية عن الأرقام الرئيسية.
بيانات التضخم وترقب قرارات الاحتياطي الفيدرالي
ينتظر المستثمرون أيضًا بيانات التضخم الأمريكية ومؤشرات النشاط الاستهلاكي خلال الأسبوع، لأنها تساعد على رسم توقعات السياسة النقدية. وإذا أظهرت الأسعار تباطؤًا مقنعًا، فقد تتعزز الرهانات على مرونة أكبر في أسعار الفائدة؛ أما استمرار الضغوط فقد يدفع المتعاملين إلى تقليل توقعاتهم للتيسير النقدي.
وتؤثر الفائدة على السوق عبر أكثر من قناة. فتكلفة الاقتراض تحدد جانبًا من قدرة الشركات على التوسع، بينما تؤثر عوائد السندات في جاذبية الأسهم مقارنة بالأصول الأقل مخاطرة. وتكون هذه العلاقة أكثر وضوحًا في الشركات التي يستند جزء كبير من تقييمها إلى أرباح متوقعة في سنوات بعيدة.
ولهذا سيكون من المهم قراءة أرقام التضخم إلى جانب تطور أسعار الطاقة والأجور والإنفاق، لا باعتبارها مؤشرًا منفصلًا. فالأسواق قد تتفاعل مع التفاصيل الدقيقة داخل التقرير حتى عندما تتوافق القراءة العامة مع التوقعات.
ما الذي تكشفه الجلسة عن شهية المستثمرين للمخاطرة؟
بدأت وول ستريت الأسبوع بعد مكاسب سجلتها المؤشرات الرئيسية خلال الأسبوع السابق، وهو ما ساعد على بقاء السوق بالقرب من مستويات مرتفعة رغم الضغوط الجديدة. لكن تحركات الاثنين تشير إلى أن المستثمرين باتوا أكثر انتقائية، فيميزون بين الشركات المستفيدة من اتجاهات النمو وتلك التي تواجه تحديات تسعير أو منافسة.
ولا تعني خسارة ناسداك وحدها تغيرًا شاملًا في الاتجاه الصاعد، كما لا يضمن ارتفاع داو جونز استمرار التفاؤل. الأهم هو اتساع المشاركة في الصعود وحجم التداول وطبيعة الأخبار التي تدفع الأسهم. فقد تكون جلسة تبدو هادئة على مستوى المؤشر العام مليئة بتحولات كبيرة بين القطاعات.
وفي الظروف التي تتداخل فيها السياسة النقدية والجغرافيا السياسية ونتائج الشركات، يصبح الحكم على السوق من حركة يوم واحد أمرًا غير كافٍ. ويُفضل تقييم الاتجاهات عبر عدة جلسات، مع الانتباه إلى الفارق بين رد الفعل الفوري والأثر الاقتصادي المستمر.
ماذا تعني تحركات وول ستريت للمستثمرين خارج الولايات المتحدة؟
تمثل الأسهم الأمريكية مرجعًا مهمًا لاتجاهات الاستثمار العالمية، لذلك قد تنعكس تقلباتها على تدفقات الأموال إلى الأسواق الناشئة وعلى شهية المستثمرين تجاه الأصول عالية المخاطر. كما أن تغير توقعات الفائدة الأمريكية يؤثر في سعر الدولار وعوائد أدوات الدين، بما ينعكس على تكلفة التمويل عالميًا.
أما الدول المستوردة للطاقة فتتابع ارتفاع النفط بسبب أثره المحتمل في فاتورة الاستيراد والتضخم والميزان التجاري، فيما تختلف الصورة لدى الاقتصادات المصدرة للخام. ومن هنا، قد تكون قراءة تحركات وول ستريت أكثر فائدة عندما تقترن بتطورات السلع والعملات لا بمتابعة مؤشر الأسهم منفردًا.
وبالنسبة إلى المستثمر الفرد، لا تعني هذه الروابط أن هناك حركة تلقائية بين كل الأسواق؛ فالعوامل المحلية، وأسعار الصرف، وقرارات السياسات الاقتصادية، وخصائص الشركات تظل عناصر حاسمة في تحديد اتجاه كل سوق.
ماذا تراقب الأسواق خلال الجلسات المقبلة؟
ستظل ثلاثة ملفات في صدارة اهتمام المستثمرين: نتائج البنوك والشركات الكبرى، وبيانات التضخم والنشاط الاقتصادي، وحركة أسعار النفط في ضوء التطورات السياسية والأمنية. وأي مفاجأة واضحة في أحد هذه الملفات قد تدفع الأسواق إلى إعادة تقييم مسار الأرباح والفائدة والمخاطر.
كما ستبقى أسهم التكنولوجيا تحت المجهر، خصوصًا الشركات التي ارتفعت تقييماتها بدعم توقعات الذكاء الاصطناعي. فالتوسع في الطلب لا يلغي المنافسة، وتزايد الاستثمارات لا يضمن تلقائيًا تحسن هوامش الربح. ويحتاج المستثمر إلى الفصل بين قوة النشاط التجاري وسعر السهم الذي يعكس تلك التوقعات مسبقًا.
وفي المجمل، قدمت جلسة الاثنين صورة لسوق يحاول الموازنة بين تفاؤل نتائج الشركات وحذر التضخم والطاقة. وبين صعود داو جونز وتراجع ناسداك واستقرار S&P 500 قرب مستواه السابق، تبدو الأيام التالية أكثر أهمية في تحديد ما إذا كان التباين مؤقتًا أم بداية مرحلة أوسع من إعادة توزيع الاستثمارات بين القطاعات.
المصادر: أسوشيتد برس (إغلاق مؤشرات 12 أكتوبر 2026)، ورويترز (أسواق النفط)، ورويترز (وول ستريت والشركات).