إذا لاحظت أن المبلغ نفسه الذي كنت تشتري به سلعة قبل عام لم يعد يكفي لشرائها اليوم، فقد عايشت التضخم بنفسك. يتردد المصطلح في نشرات الأخبار وتقارير البنوك يومياً، لكن كثيرين لا يعرفون معناه بدقة ولا أسبابه ولا كيف يحمون أموالهم منه. في هذا المقال نشرحه من الأساس بأمثلة مبسطة.
ما هو التضخم؟
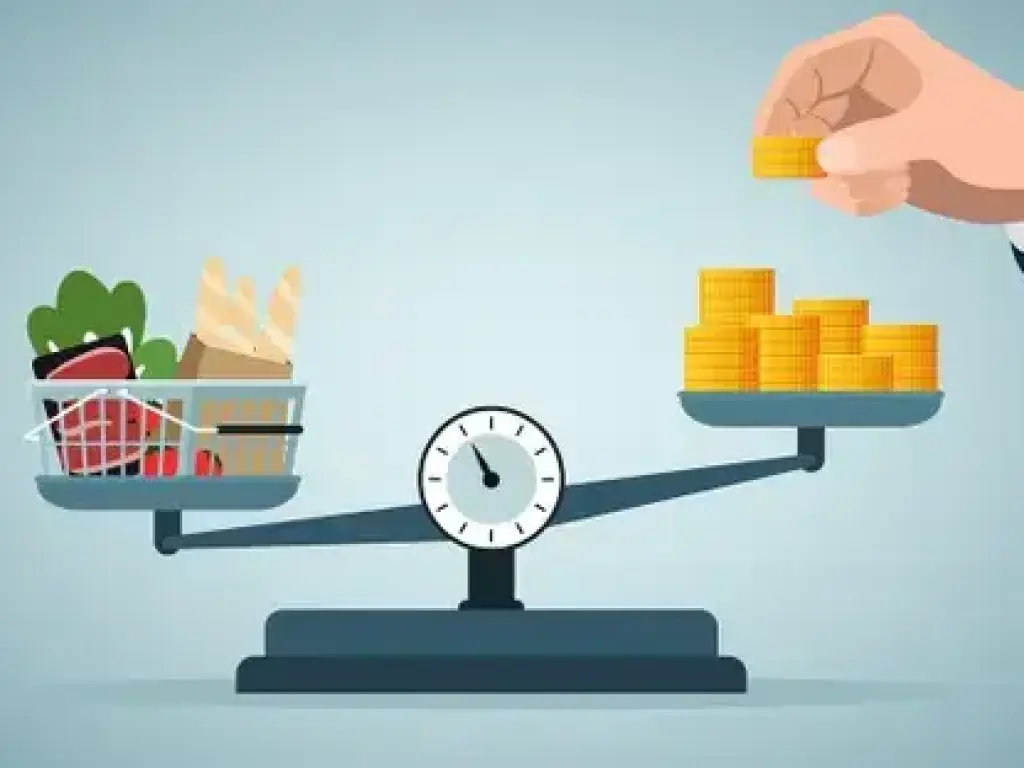
التضخم (Inflation) هو الارتفاع العام والمستمر في أسعار السلع والخدمات خلال فترة زمنية، ويعني ذلك أن القوة الشرائية للعملة تتراجع؛ أي أن المبلغ نفسه يشتري كمية أقل من السلع.
وفي هذا التعريف نقطتان جوهريتان:
- المستمر: ارتفاع سعر سلعة لفترة قصيرة لا يُعدّ تضخماً بالضرورة.
- العام: يجب أن يشمل الارتفاع نطاقاً واسعاً من السلع والخدمات لا منتجاً بعينه.
مثال توضيحي
لنفترض أن أسرة تنفق 10,000 جنيه شهرياً على احتياجاتها الأساسية. إذا بلغ معدل التضخم السنوي 20%، فستكلّف الاحتياجات نفسها بعد عام نحو 12,000 جنيه. وإذا بقي دخل الأسرة عند 10,000 جنيه، فقد تراجعت قدرتها الشرائية الفعلية رغم أن الرقم في كشف الراتب لم يتغير.
كيف يُقاس التضخم؟
تقيس الدول التضخم عبر الرقم القياسي لأسعار المستهلكين (CPI). تحدد جهة إحصائية رسمية "سلة" تضم السلع والخدمات التي تستهلكها الأسر فعلاً، مثل الغذاء والسكن والمواصلات والصحة والتعليم، ثم تتابع تكلفتها شهرياً. وحين ترتفع تكلفة السلة مقارنةً بالشهر نفسه من العام السابق، تُسمّى النسبة الناتجة معدل التضخم السنوي.
وفي مصر، يصدر الجهاز المركزي للتعبئة العامة والإحصاء الأرقام الرسمية للتضخم، ويتابعها البنك المركزي المصري عند رسم سياسته النقدية.
ومن المهم ملاحظة أن الإحساس الشخصي بالغلاء قد يختلف عن الرقم الرسمي، لأن سلة الإنفاق تختلف من أسرة إلى أخرى؛ فالأسرة التي تنفق معظم دخلها على الغذاء تتأثر بتضخم الغذاء أكثر من غيره.
أسباب التضخم
يحدث التضخم عادةً نتيجة سبب أو أكثر من الأسباب التالية:
تأثير التضخم على حياتك
على الدخل
إذا كانت الزيادة في دخلك أقل من معدل التضخم، انخفض دخلك الحقيقي حتى لو ارتفع الرقم الاسمي. قارن نسبة زيادة دخلك بمعدل التضخم لا بالرقم المجرد.
على المدخرات
الأموال المحتفظ بها نقداً أو في حساب بلا عائد تفقد جزءاً من قيمتها كل عام. ويقودنا ذلك إلى مفهوم أساسي هو العائد الحقيقي:
على الاستثمار
- الأصول الحقيقية (كالعقارات والأراضي والذهب والأسهم) تميل إلى الحفاظ على قيمتها على المدى الطويل لأن أسعارها تتحرك غالباً مع مستويات الأسعار، لكن ذلك لا يعني ضمان الربح، ولكل أصل مخاطره.
- الأصول النقدية (كالسندات طويلة الأجل ذات العائد الثابت) تتضرر لأن عوائدها الثابتة تفقد قيمتها الحقيقية.
على المقترض والمُقرض
يستفيد المقترض بفائدة ثابتة نسبياً لأنه يسدد بأموال أقل قيمة مع الوقت، بينما يتضرر المُقرض إذا كانت الفائدة أقل من التضخم.
الفرق بين التضخم والانكماش والركود التضخمي
| المصطلح | المعنى |
|---|---|
| التضخم (Inflation) | ارتفاع عام ومستمر في الأسعار |
| الانكماش (Deflation) | انخفاض عام ومستمر في الأسعار |
| تباطؤ التضخم (Disinflation) | استمرار ارتفاع الأسعار لكن بوتيرة أبطأ |
| الركود التضخمي (Stagflation) | تضخم مرتفع يصاحبه نمو ضعيف وبطالة مرتفعة |
ومن الأخطاء الشائعة الظن بأن "تباطؤ التضخم" يعني انخفاض الأسعار، والحقيقة أنها ما زالت ترتفع لكن بمعدل أقل من السابق.
كيف تواجه الدول التضخم؟
- رفع أسعار الفائدة: يشجع الادخار ويقلل الاقتراض والإنفاق، فينخفض الطلب وتهدأ الأسعار، وهو الأسلوب الأكثر استخداماً لدى البنوك المركزية.
- ضبط المعروض النقدي والتحكم في السيولة داخل السوق.
- زيادة الإنتاج المحلي لرفع المعروض واستقرار الأسعار.
- ضبط الإنفاق الحكومي وتقليص عجز الموازنة.
- مكافحة الاحتكار وتحسين سلاسل التوريد.
ولكل أداة كلفتها، فرفع الفائدة مثلاً قد يبطئ النمو الاقتصادي ويرفع تكلفة الاقتراض على الشركات والأفراد.
كيف تحمي أموالك من التضخم؟
- تجنّب الاحتفاظ بالأموال نقداً لفترات طويلة، فالعملة المحفوظة تفقد قيمتها بصمت.
- قارن العائد بمعدل التضخم قبل اختيار أي وعاء ادخاري.
- نوّع مدخراتك بين أكثر من نوع من الأصول بدلاً من وضعها في مكان واحد.
- استثمر في مهاراتك، فتطوير القدرات المهنية يرفع الدخل ويحميك أكثر من أي أداة مالية.
- راجع ميزانيتك بانتظام وحدد بنود الإنفاق التي يمكن تقليلها أو استبدالها.
- خطّط للمشتريات الكبرى بحكمة: لا تؤجل ما تحتاجه فعلاً إذا كانت الأسعار في صعود مستمر، ولا تشترِ ما لا تحتاجه بدافع الخوف.
- استشر مختصاً مالياً مرخصاً قبل أي قرار استثماري كبير.
أسئلة شائعة
هل التضخم سيئ دائماً؟
لا. فالتضخم المنخفض والمستقر، نحو 2 إلى 3% في كثير من الاقتصادات المتقدمة، يُعدّ مؤشراً على اقتصاد صحي. المشكلة في التضخم المرتفع والمفاجئ.
ما المقصود بالتضخم الجامح؟
هو تضخم شديد وسريع إلى درجة أن العملة تفقد قيمتها بوتيرة هائلة ويفقد الناس ثقتهم بها، كما حدث في ألمانيا في عشرينيات القرن الماضي وفي زيمبابوي في العقد الأول من الألفية.
هل يؤدي رفع الفائدة إلى خفض الأسعار فوراً؟
لا. يستغرق أثر السياسة النقدية وقتاً قد يمتد أشهراً حتى ينعكس على الطلب والأسعار.
هل يستفيد أحد من التضخم؟
قد يستفيد منه نسبياً المدينون بفائدة ثابتة وأصحاب الأصول التي ترتفع أسعارها مع الغلاء، بينما يتضرر عادةً أصحاب الدخل الثابت والمدخرون.
ما الفرق بين التضخم وغلاء الأسعار؟
قد يقتصر الغلاء على سلعة واحدة أو قطاع بعينه لسبب مؤقت، أما التضخم فهو ارتفاع عام ومستمر في مستوى الأسعار.
الخلاصة
التضخم ليس مجرد رقم في نشرات الأخبار، فهو يؤثر في قدرتك الشرائية ومدخراتك وقراراتك المالية اليومية. والفهم الصحيح له يعينك على المقارنة بين العوائد وتجنب القرارات المتسرعة وحماية أموالك على المدى الطويل. والقاعدة الجوهرية: يجب أن يحقق أي مبلغ تدخره عائداً أعلى من معدل التضخم، وإلا فإنه يفقد قيمته تدريجياً.